 バズリーチ_海外で生きる「note」

どうもバズリーチです。
今回、ちょっとカタールに寄ったんですが、暑さにやられまして。逃げるようにやってきたのがジョージアです。
で、今日の結論を先に言います。
外国人のバズが、ビザ無しで、パスポートを出したら、10分で銀行口座ができた。しかも定期預金の金利は12%だった。
0.12%じゃないよ。12%。
この記事は、その一部始終と、途中で気づいた「これ知らないと詰むな」というコツを全部書きます。ジョージアで口座を作りたい人には有料級の内容だと思う。まあ、いつものように無料で書きます。Xでは「どうせ最後は有料の何かに誘導するんだろ」なんて書き込みもありましたが、バズはそういうことを一度もやったことがありませんwww 全部ここに書きます。
バズの趣味は「外国人でも口座作れますか?」
バズは海外に行くと、なぜかその国の銀行に入って「外国人でも口座作れますか?」と聞いてみる癖がある。
趣味と言っていいのかわからないけど、まあ趣味です。ちなみに世界中でビザや永住権を取ったり、運転免許を取るのも趣味www 資産を国も通貨もまたいで分散させておくのがどれだけ効くかは資産50億への最適解で書いた通りで、今回のジョージアはそのレイヤーに新しい駒を足しにいく話でもある。
ただ、先に大事なことを一つ。いま世界中で、外国人が銀行口座を開設するのはほぼ無理ゲーです。その国のビザを持っていない限り、いや持っていてもアカウント開設は至難の業。この10年で世界中の銀行の窓口が「外国人お断り」に変わっていくのを、バズは現場で見てきた。
だからジョージアで起きたことは、ちょっと事件なんです。
トビリシで初戦。断られた。でも、そこで大ヒントを拾った
首都トビリシのBank of Georgiaへ。
「口座を開設したいんだけど」
結果から言うと、最初は断られました。
ただ、ここで引き下がらずに、窓口のお姉さんといろいろ話し込んでいくと、ぽろっと出てきたのがこの一言。
「先にKYCをするといいよ」
KYC? 要は本人確認の事前審査です。
そこでやっと分かりました。KYCをやっていない外国人がいきなり窓口に行くと、「ここに住んでいないからダメ」「無犯罪証明を持ってこい」と、めちゃくちゃなことを言われて断られる。逆に言えば、KYCを先に終わらせてから行くと——絶対とは言いませんが——窓口は断ることができず、口座が作れる。
この理屈に気づけたのが、今回の旅で一番の収穫です。
「今この場でスマホからできるよ」とも言われたけど、バズは一旦引きました。こういうものは、一つでも質問の意味を理解せず適当に答えると、後で拒否されたり、面倒なことになったりする。一問一問、調べながら回答したかった。だから「また来ます」と言って、その場は銀行を出ました。
【ここが核心】事前KYCの通し方
銀行のすぐ隣のカフェに入り、コーヒー1杯で粘りながら、オンラインKYCを一つ一つ調べながら入力した。
この記事で一番価値があるのはたぶんここなので、コツをまとめます。
- 窓口に行く前に、オンラインでKYCを済ませて「合格」をもらっておく。これが全ての前提。無しで行くと、上のバズのように断られる
- KYCは専用のWebサイトから行う。ただ、そのURLをここに載せると大変なことになりかねないので、載せません。知りたい人はXで直接質問してくれれば教えます
- 設問はほぼ4〜5択。当たり障りのない選択肢を選ぶのがコツ。変に凝った回答をすると、審査の網に引っかかる
- 意味のわからない設問を勘で答えない。一問ずつ調べる。バズはカフェで結構な時間を掛けた(タイムアウトで最初からになるので、1ページ終わったらスクショがおすすめ)
- 審査結果は2日くらいかかると言われた(実際そのくらいでメールが来た)。なお、KYCの有効期限は約30日だそうです。ジョージアに行く予定が決まっているならば、2週間ほど前に終わらせるのがベスト
地味に超大事: 電話番号(SMS)の話
もう一つ、先に言っておきたいのが電話番号。SMS(ショートメッセージ)を受け取れる番号が必須です。
バズはマレーシア在住なので、マレーシアの番号を使っている。これは世界中でSMSを受け取れる。ただ、日本のキャリアが海外でSMSを受け取れるかどうかは、正直わかりません。以前ドコモを持っていた人は受け取れていましたが、ソフトバンクや他社だと受け取れないかもしれない。
なので、KYC入力時の番号は日本の番号でもいいとして、窓口に行くときは、空港などで買ったジョージアのSIMをSIMフリー端末に入れて持っていくのが確実です。
そして、そのジョージアのSIM。「30日で使えなくなって終わり」ではありません。アプリを入れて操作すれば、わずかなお金で1年、2年と番号を保持できます。つまり口座と一緒に「生きた現地番号」を持って帰れるということ。これ、地味に効きます。
謎理論「都会はダメでも、田舎の支店ならいける説」
海外生活27年で身につけた、何のエビデンスもない理論ですwww でも窓口の混み具合、担当者の裁量、外国人への慣れ…体感では田舎の支店のほうが話が早いことが多い。
KYCの結果待ちの2日間、バズはレンタカーを借りてジョージア国内を旅することにした。この道中がまた最高で、崖の上に教会が立っていたり、山あいに古い修道院がひっそり佇んでいたり。ジョージア、素敵すぎる国です。
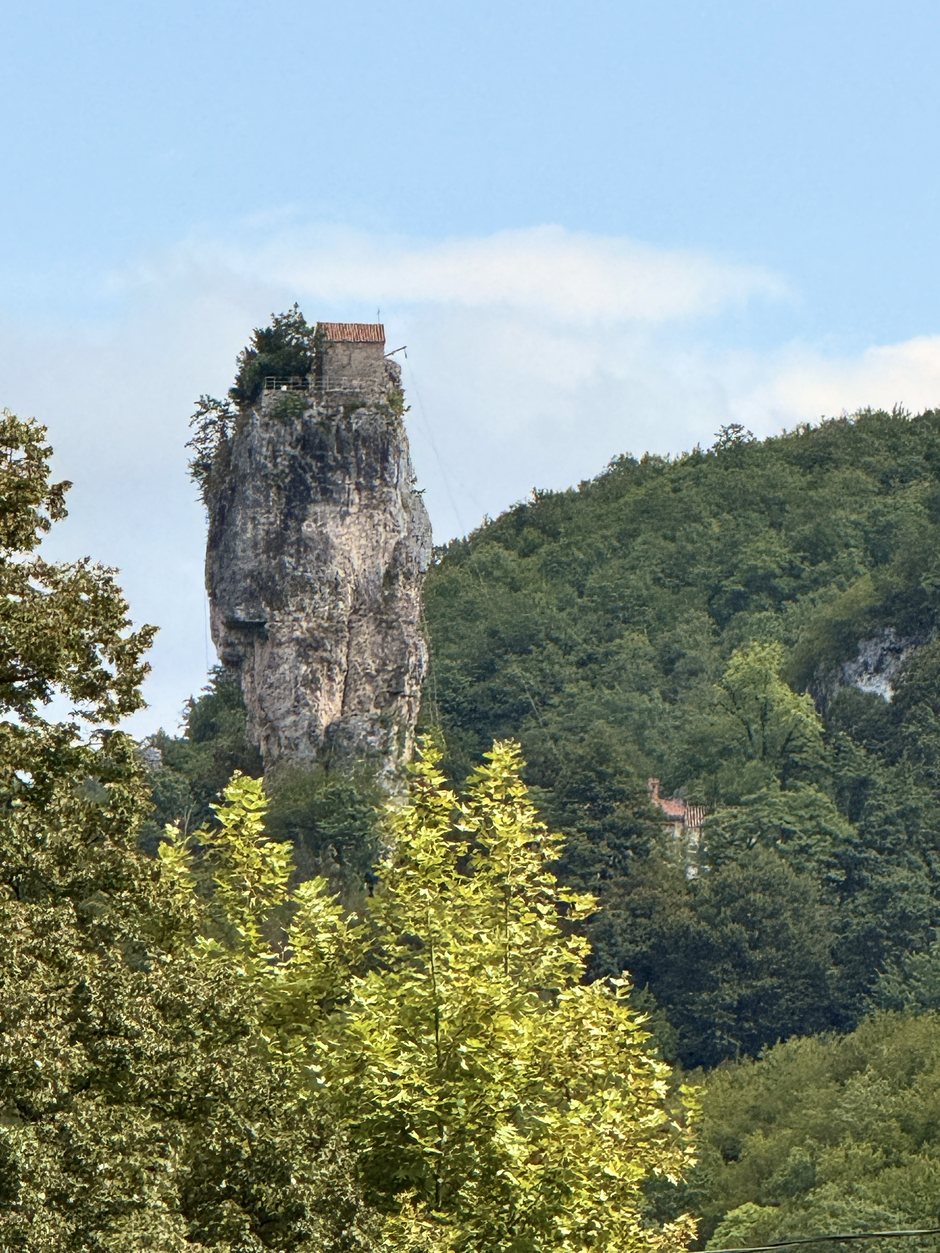
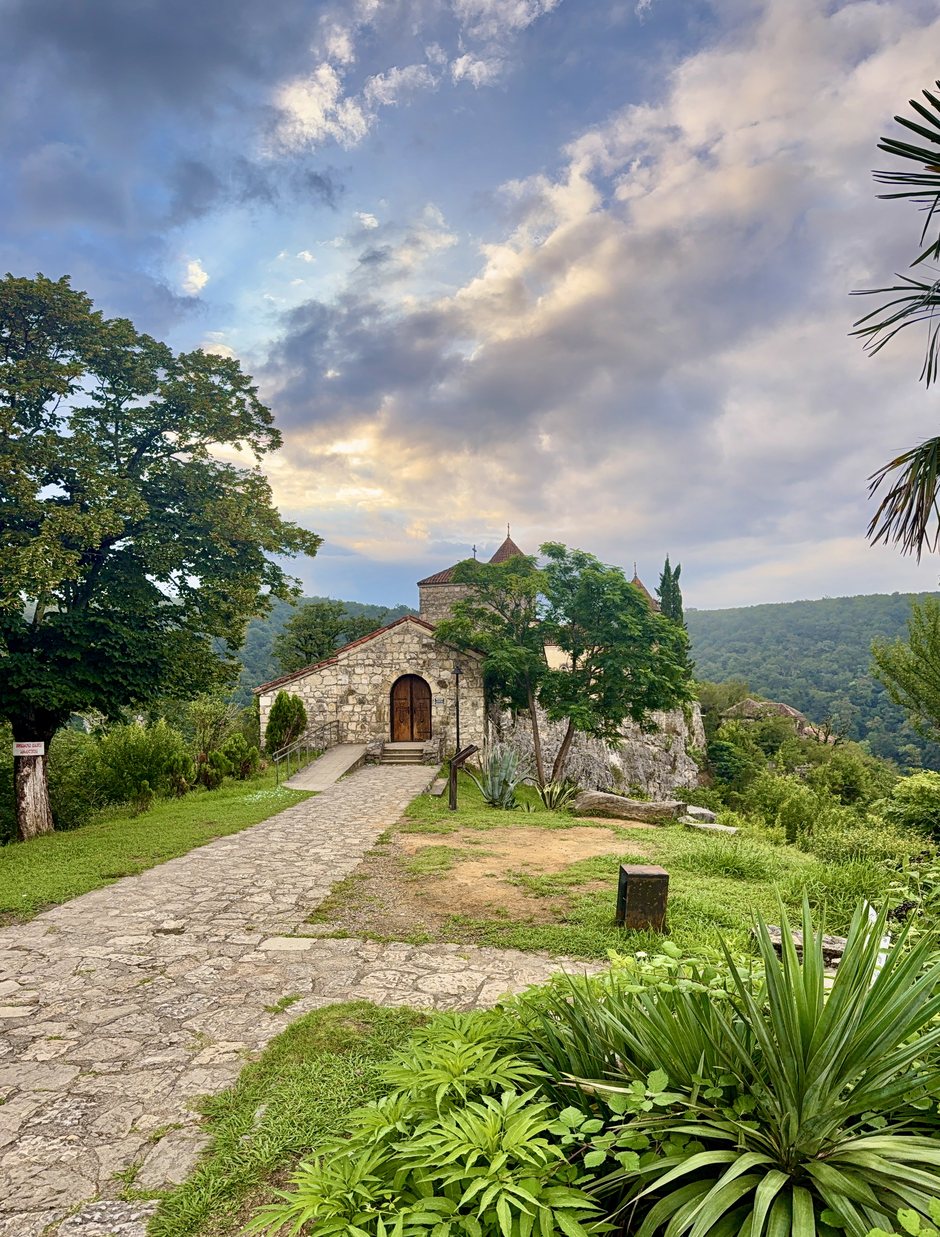
KYC承認のメールが来たとき、ちょうど辿り着いたのがとある田舎町。どこの町かは、あえて書きませんwww ただ、この記事の写真のどこかにヒントが転がってるかもしれない。わかった人はXでこっそり教えてくださいwww トビリシに比べればかなりのんびりした、いい感じの街。
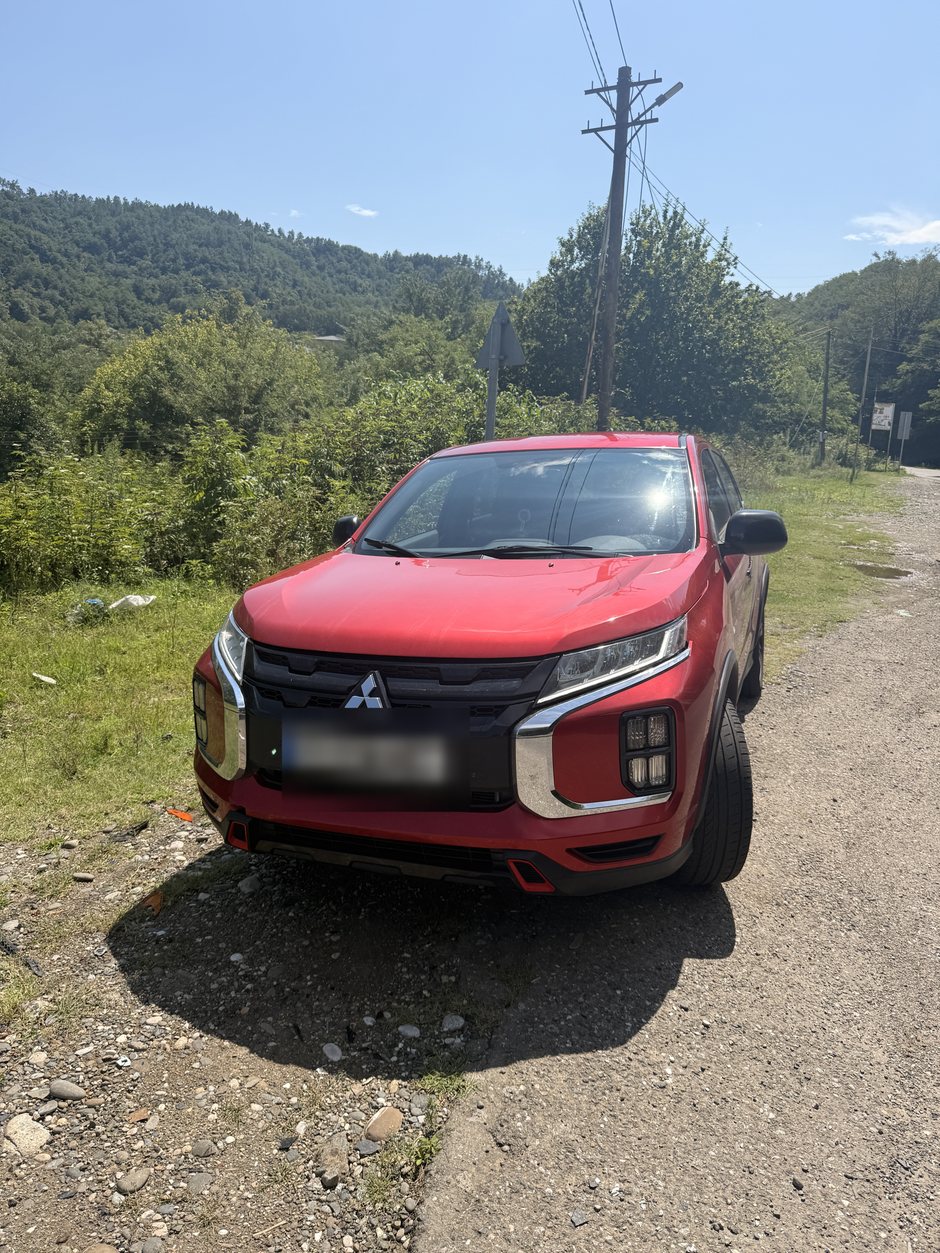
いざ再びBank of Georgiaへ。バズ、今回は本気です。
マレーシアのビザ関係の書類。電気料金。水道料金。自宅のインターネット料金。携帯電話の利用明細それぞれ3ヶ月分。世界中で銀行口座をオープンしてきた経験から、必要そうなものを片っ端から用意して、プリントアウトできる店を探し回って、全部紙にして持ち込んだ。
結果: 10分で「できました」
自分の順番が来て、バズはまずKYC完了のメールを見せた。
お姉さんが言ったのは「パスポート見せて」。それだけ。
あとは2〜3の質問と、たわいない世間話。
そして待つこと、約10分。
「できました」
え? 終わり??
はい、マルチカレンシー口座(USドル・ユーロ・ポンド・ラリ)オープンwww
あれだけ頑張ってダウンロードして、プリントアウトしてくれる店を探して、なんとか作った書類の山は何だったんだ。誰かバズの2日間を返してくれwwwwww
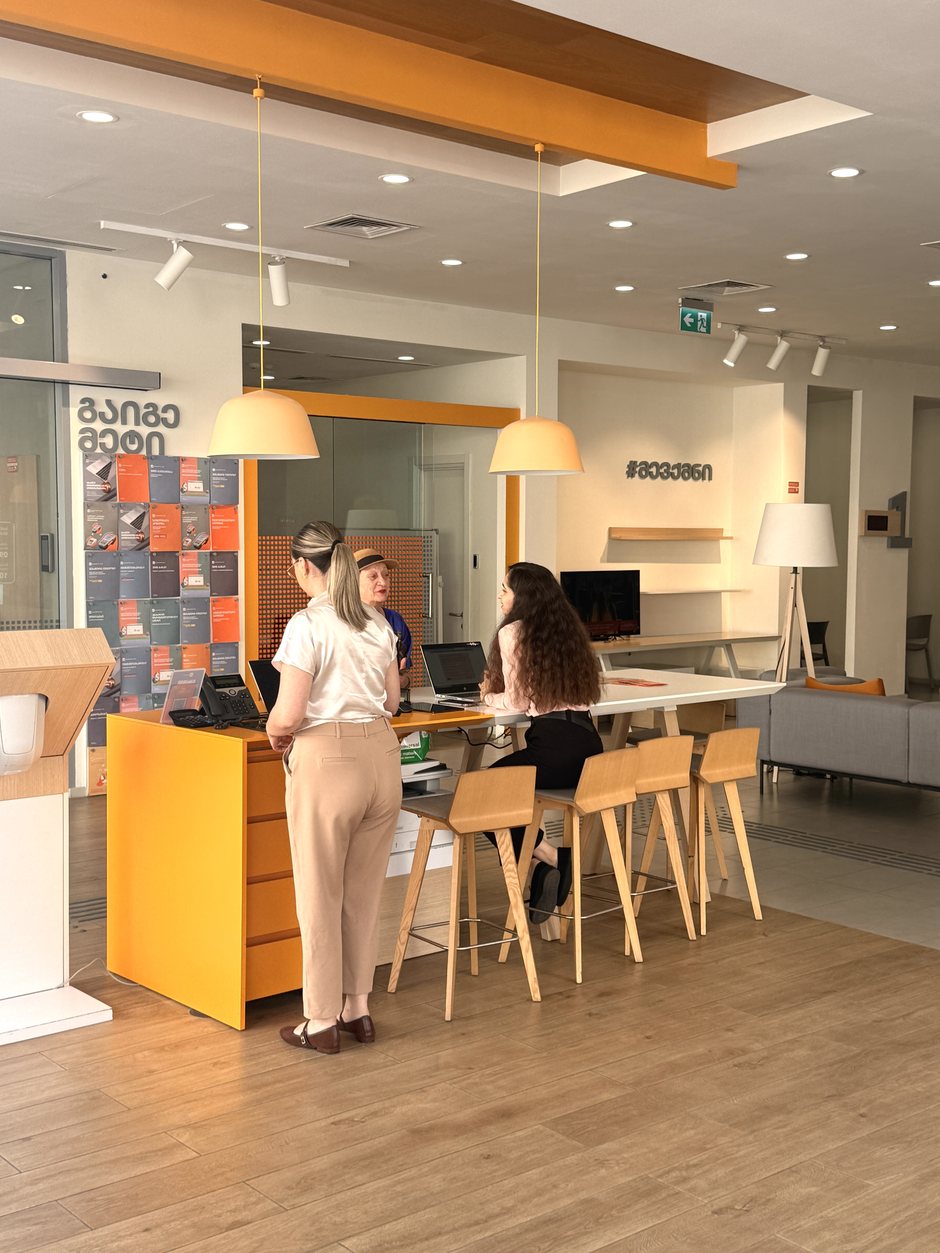
つまり実際に必要だったのは、これだけ。
| 用意したもの | 実際に使ったか |
|---|---|
| パスポート | 使った(必須) |
| KYC合格メール | 使った(必須) |
| SMSが受け取れる電話番号 | 使った(必須) |
| マレーシアのビザ書類 | 出番なし |
| 公共料金・通信費の明細3ヶ月分×4種 | 出番なしwww |
そして今回一番驚いたのは、ビザを持ってるかどうかを一度も聞かれなかったこと。これマジで凄い。調べると「以前より外国人の口座開設は厳しくなった」という情報もある中で、非居住者・ノービザの日本人が、事前KYCとパスポートだけで通った。これが2026年夏の実録です。
金利12%の中身を見る
口座ができてアプリを眺めていたら、定期預金の金利のところで手が止まった。
12%。
もう一回言います。0.12%じゃないよ。12%www
| 日本のメガバンク定期 | ジョージア(ラリ建て定期) | |
|---|---|---|
| 金利(バズが見た時点・ざっくり) | 0.2〜0.3%程度 | 約12% |
| 1,000万円相当を1年預けたら | 約2〜3万円 | 約120万円相当 |
もちろん、ここで浮かれて終わるほどバズも若くない。金利が高いということは、それだけインフレや為替変動、通貨そのもののリスクがあるということ。ラリ建て12%は「ラリが下がったら意味ないじゃん」という話と常にセットです。
で、調べた。この5年のラリ、こうなってます。
| ラリ(GEL)のこの5年(バズ調べ・ざっくり) | 変化 |
|---|---|
| 対USドル | 約+19%(ラリ高) |
| 対 円 | 約+65%(ラリ高+円安のダブル) |
円で暮らしてる人から見ると、この5年は「金利12%」と「通貨高」のダブルパンチが入っていたことになる。
じゃあ、一番気になるやつ、やってみましょう。もし5年前に、1,000万円をラリ定期に入れていたら。
| もし5年前に1,000万円をラリ定期に入れていたら(ざっくり試算) | |
|---|---|
| 5年前に円→ラリへ両替 | 1,000万円分のラリ |
| 年12%の複利で5年運用(ラリ建て) | 約1.76倍に成長 |
| さらにラリ高+円安(対円 約+65%) | 円に戻すと… |
| 5年後の円換算 | 約2,900万円 |
1,000万円が、5年で約2,900万円。利益約1,900万円。同じ5年、日本のメガバンク定期なら利息は十数万円の世界です。震えますねwww
断っておくと、これは「金利12%が5年続き、為替が実績通りに動いた場合」のざっくり試算で、税金や手数料は入れていません。そして過去5年がこうだったからといって、次の5年も同じとは限らない。新興国通貨は上げも下げも急です。バズは「増やす金」じゃなくて「散らす金」の置き場として見ている。このへんの考え方はお金の稼ぎ方の話でも書いた通り。
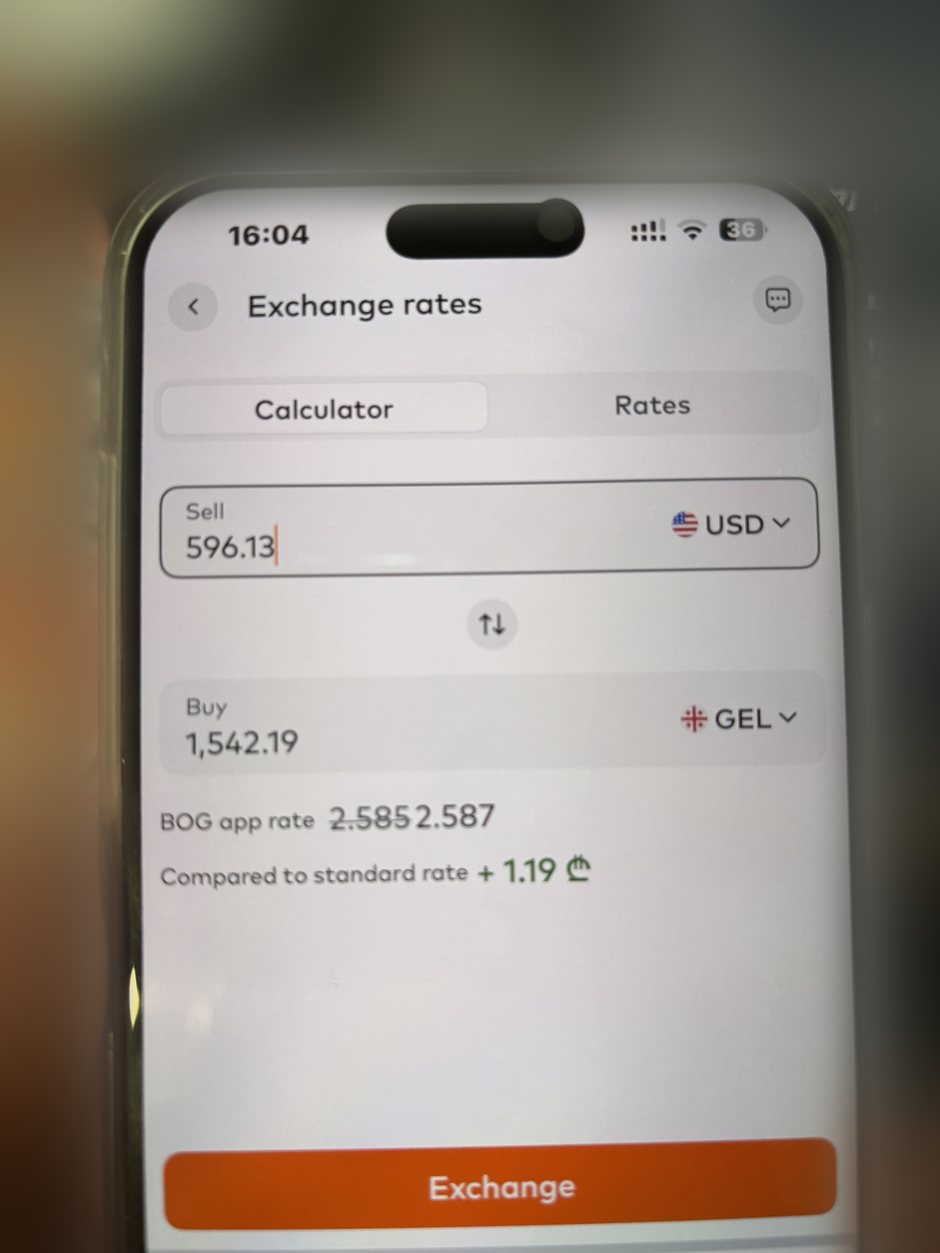
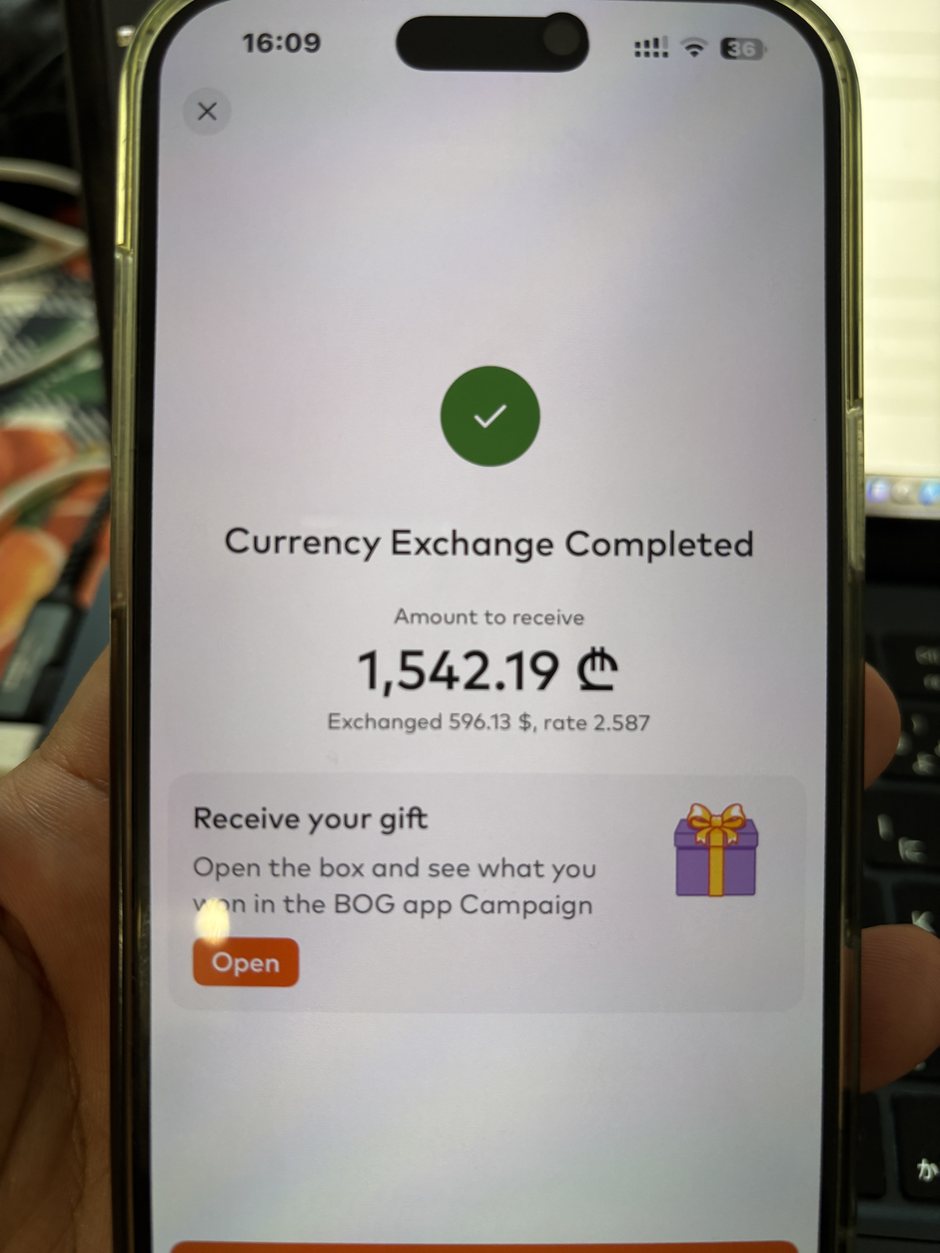
背景もある。ジョージアのGDP成長率は直近3年いずれも7%超(バズ調べ)。新興国らしく力強い右肩上がりで、街を走ればクレーンだらけ。銀行アプリの出来も良くて、開設後は送金も定期も両替も全部スマホで完結する。実際、バズもアプリでドル→ラリの両替をやってみたけど、レートは店頭より優遇されて数秒で完了。正直、日本のメガバンクのアプリより出来がいいwww
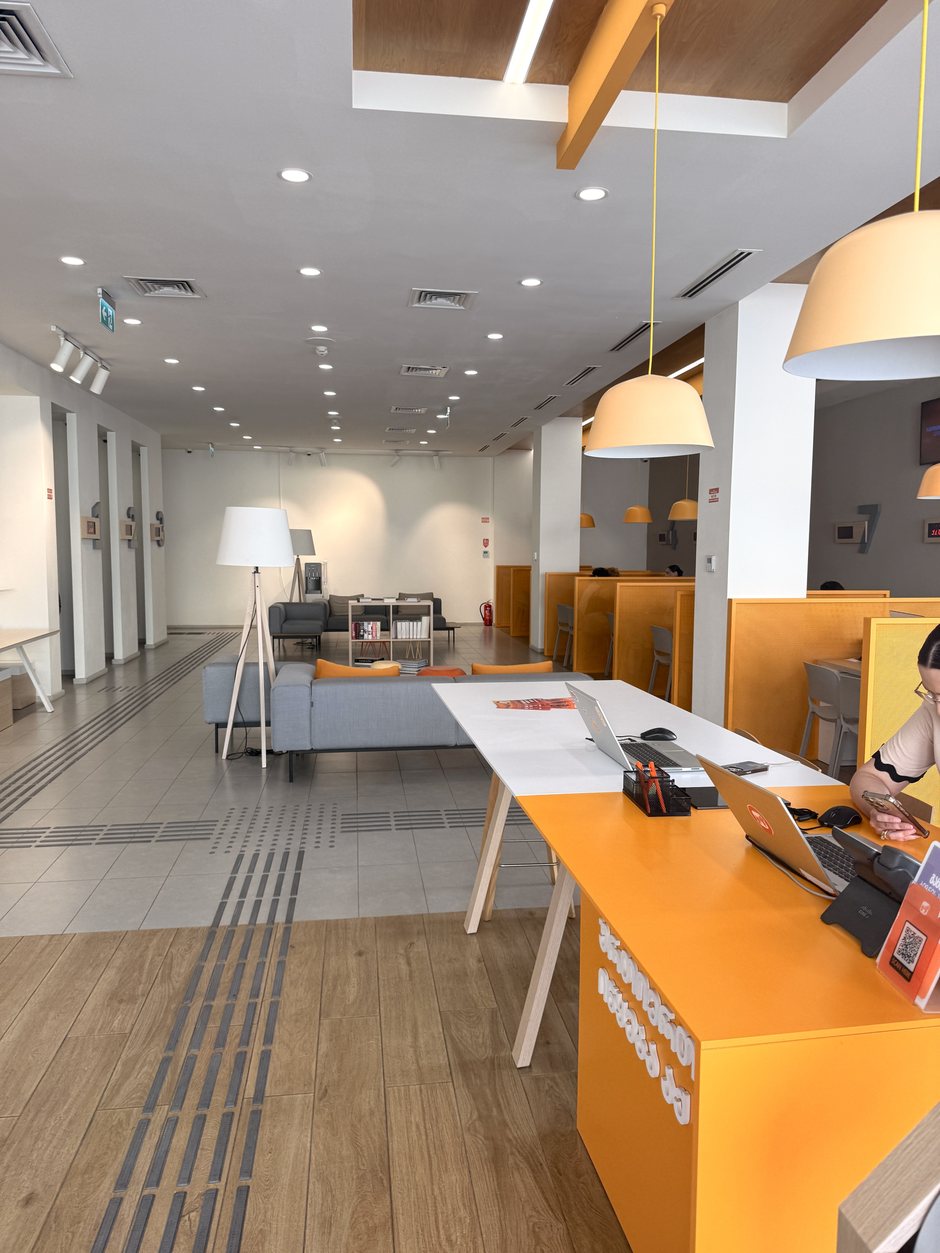
| ジョージアという国(バズの体感メモ) |
|---|
| GDP成長率: 直近3年連続で7%超の高成長 |
| 銀行アプリ: 送金・定期・両替まで全部完結。使い勝手はHSBC級 |
| 店舗: どこのBank of Georgiaもお洒落なシェアオフィスみたい。そして美女しかいないwww |
やるなら今しかない理由
今回の話でバズが一番伝えたいのは、金利じゃない。
こういう「外国人がまだ普通に口座を作れる国」は、世界的な規制強化の流れの中で、確実に減っていくということ。ジョージアも数年後には厳しくなっているかもしれない。実際「昔より厳しくなった」という声はすでにある。
第三国に自分の口座を持てることが、どれだけの保険になるか。日本に住んでると実感しにくいけど、7カ国渡り歩いたバズは断言する。やるなら今しかねぇ〜
カタールの暑さから逃げてきたら、ジョージアで銀行口座ができて、金利12%を見つけた。やっぱり旅は、何が起こるかわからないから面白い。
次回予告: SOLOへの道(現在進行中)
で、実はこの話、まだ終わってません。
Bank of Georgiaには「SOLO」というプレミアム会員制度がある。普通の窓口とは別世界の専用ラウンジ、専任バンカー、優遇レート。要は「ジョージア版プライベートバンクの入口」みたいなやつです。
ただの旅行者が10分で作った口座を、そこまで格上げできるのか?
——その挑戦、現在進行中です。次回【SOLO格上げ編】で、条件から交渉の中身まで全部書く予定です。
それではまた。
コメント欄はセキュリティ上の都合で外しました。感想もツッコミも X(@sudenikaigai) に投げてもらえれば、バズが直接読みます。